
中国再生アルミ市場、原料不足が深刻化 国内回収システムの整備が課題
 kanri
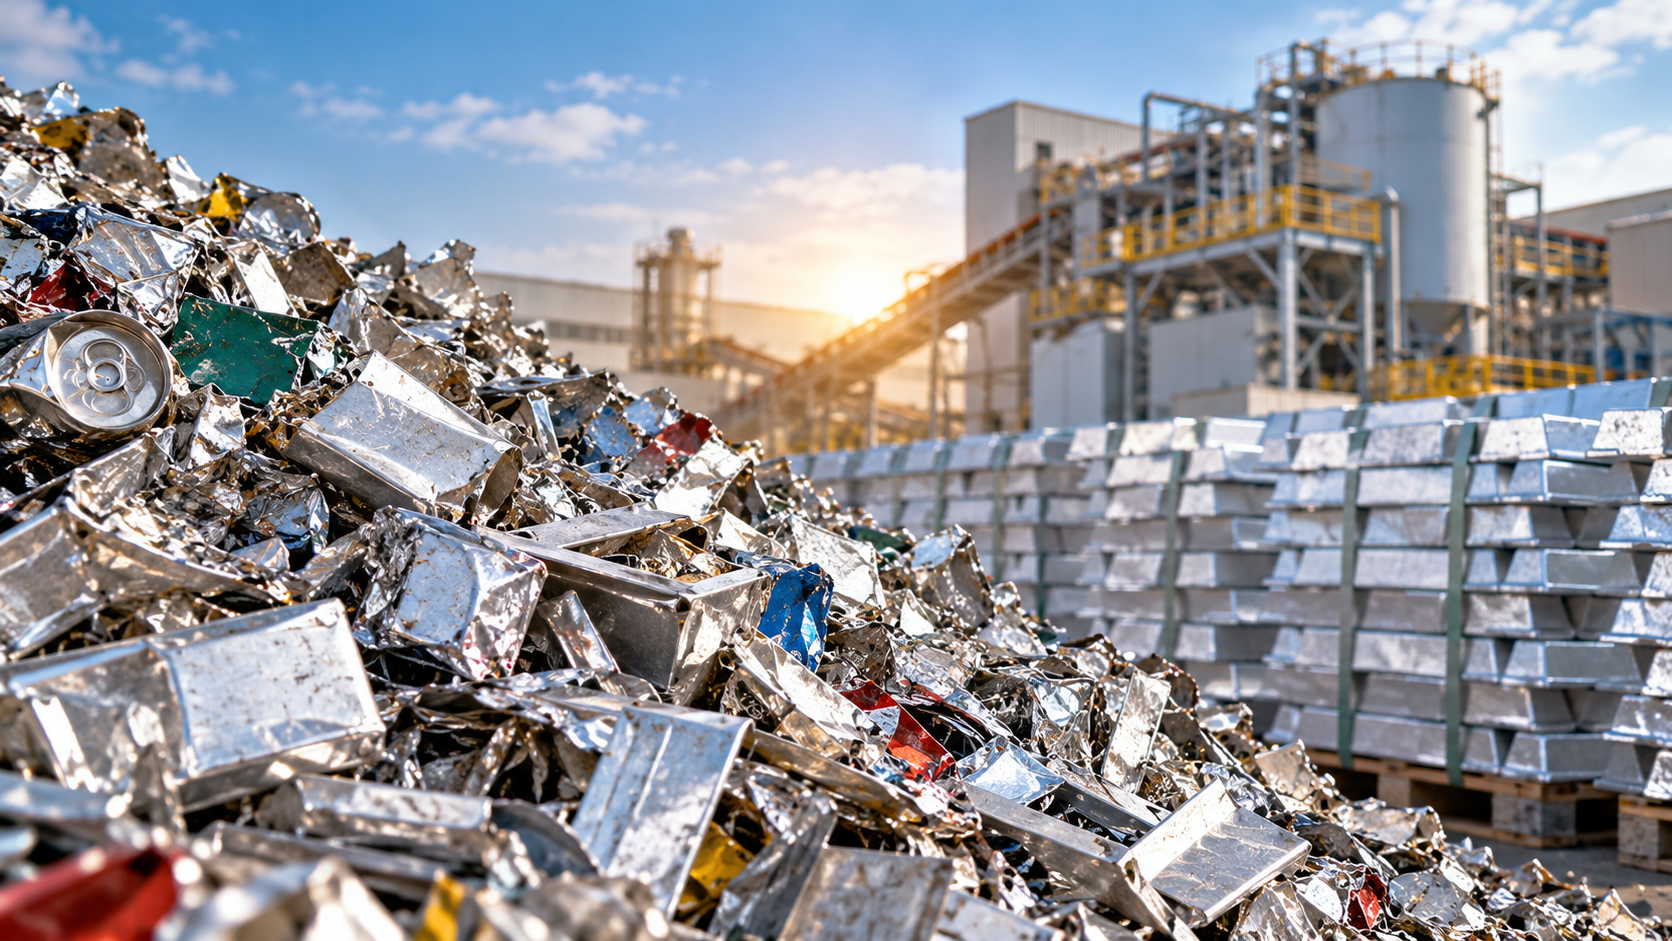
受注の納期が長期化し、高品質な原料の争奪が激しくなっている。これは最近の中国国内再生アルミ取引市場を象徴する動きの一つである。風力発電、太陽光発電、蓄電、AIコンピューティング産業の急速な発展に伴い、再生アルミは関連産業の設備製造分野における重要な基礎材料となりつつある。一方、需要拡大の裏側では、中国国内の再生アルミ市場で回収原料の不足、回収システムの分散、業界全体の設備稼働率の低さといった課題が一段と顕在化している。
国内原料の確保が困難
受注が活況を呈する一方で、なぜ設備稼働率はなかなか上がらないのか。
富宝資訊のアルミアナリスト、張尭氏は『中国能源報』の取材に対し、「ここ2年間、業界には資本が集中的に流入し、多数の新規再生アルミプロジェクトが立ち上がったことで、中国国内の再生アルミの名目設計生産能力は急速に拡大した。しかし、新規能力の多くは新エネルギー車、蓄電、AIコンピューティング向け熱管理などの高付加価値鋳物を対象としており、原料の純度や成分安定性に対する要求が非常に高い。一方、中国国内のアルミスクラップ回収システムは小規模・分散型で、原料の種類も混在している。前工程では混合スクラップが多く、高品質でクリーンなアルミスクラップの供給が生産能力の拡大に追いつかず、多くの設備が遊休状態となっている」と述べた。
最大の課題はやはり原料にある。
湖北新金洋資源集団股份公司の孔憲忠副総経理は『中国能源報』に対し、「現在、中国国内の再生アルミ原料の主な供給源は、街頭を回る個人の小規模回収業者である。住民から廃品を回収し、その後、中規模・大規模回収拠点で破砕、浮遊選別などの高度処理を行ったうえで、再生アルミ工場に原料として供給される。この方式では、前工程での分別が複雑で、アルミ缶、鍋、家電など異なる材質が混在し、原料成分が一定せず、品質にもばらつきがある。その結果、本来高品質なアルミスクラップであっても低グレード用途に回されるケースが多く、資源の浪費につながっている」と指摘した。
2024年第5号公告で確立された再生資源業界の増値税「逆発票」政策により、自然人の廃棄製品販売者が資源回収企業に廃棄製品を販売する場合、条件を満たす資源回収企業は販売者に対して発票を発行できるようになった。これにより、再生資源回収業界の規範化が進められている。
張尭氏は、「アルミスクラップは、発生、回収、選別、保管、さらには証憑・税務コンプライアンスに至るまで、サプライチェーン全体の改革が必要であり、制度、基準、デジタルによるトレーサビリティを同時に整備しなければならない。これはシステム全体に関わる取り組みだ。近年、中国国内では『逆発票』政策が導入され、アルミスクラップ市場の規範化が加速しているが、短期的には産業チェーン全体を一気に標準化することは依然として難しい」と述べた。
海外価格も高騰
国内原料の供給が不足する一方、海外市場にも課題がある。
業界関係者によると、中国国内の回収体制の弱点は今後2~3年で根本的に改善することは難しく、改善できても限定的とみられる。輸入は一定の補完手段となるものの、今後は輸入比率が継続的に低下する可能性があり、長期的に安定した供給源とは言い難い。
張尭氏は、「現在、輸入は中国の大手再生アルミ企業が高品質でクリーンなアルミスクラップを補完する重要な手段であり、短期的には一定の安定性がある。しかし、長期的な見通しには懸念がある。一方では、海外の高品質アルミスクラップを巡る世界的な争奪が激しくなっており、欧米や東南アジアの製造業が回復する中、現地での自家消費需要が増加し、外販可能な原料は縮小している。もう一方では、海外の固体廃棄物関連政策が厳格化し、輸出規制や地政学・貿易上の不確実性に加え、海上輸送サイクルや為替変動の影響も重なり、輸入原料のコストや到着時期の変動が大きい。そのため輸入は調整手段にはなっても、中国国内の再生アルミ産業の主要原料供給源にはなりにくい」と述べた。
新たな需要の拡大に伴い、川下企業の調達ロジックも変化している。
張尭氏は、「以前は価格が最優先され、基本性能を満たせばよかった。しかし現在では、低炭素性、材料の安定性、サプライチェーンの安全性の優先順位が大きく高まっている。川下の自動車メーカーやAIコンピューティング関連企業は、カーボンフットプリント認証をサプライチェーン参入条件に組み込んでいる。再生アルミ1トン当たりの炭素排出量はわずか0.5トンで、一次アルミの約16トンと比べると、削減率は約95%に達する。低炭素材料は輸出やブランドの脱炭素化における必須条件となっており、単なるコスト削減の選択肢ではなくなっている」と指摘した。
さらに、AIサーバー向け放熱筐体、バッテリートレー、新エネルギー車構造部品などでは、不純物含有量や成分変動に対する要求が厳しくなっている。このため、川下企業ではスポット調達を減らし、長期契約によって原料を確保する傾向が強まり、スクラップのトレーサビリティやロット間の品質均一性に対しても厳しい条件が求められている。
また、中国国内では一次アルミの生産能力に上限があることから、新エネルギー産業チェーンでは再生アルミの使用比率を積極的に引き上げており、調達の考え方も短期的なコスト競争から長期的なサプライチェーン戦略へと変化している。
孔憲忠氏は、「以前は『外国ごみ』の輸入が禁止され、その後『再生アルミ原料』として輸入される形に変わった。しかし、より高い品位と徹底した前処理が求められるため、調達コストは上昇している。海外原料価格が国内価格を上回る逆ざや状態になると、企業にとって輸入原料を購入するメリットがなくなり、調達意欲も低下する」と述べた。
市場の将来性は高い
再生アルミ市場の活況は今後も続くのか。
2024年7月、電解アルミはグリーン電力消費評価の対象となった最初の工業分野となり、グリーン・低炭素化がアルミ産業発展の必須要件となった。これにより、再生アルミの市場価値はさらに高まっている。
張尭氏は、「短期的には、新エネルギー、AIコンピューティング、蓄電関連の受注が集中している。また、世界の一次アルミ供給の不安定化によって一次アルミ価格が上昇し、再生アルミの価格優位性が拡大している。さらに、コンプライアンスに適合したクリーンなアルミスクラップ供給が減少しているため、原料価格と製品価格が一時的に押し上げられている。今回の受注活況には一定の一時性がある」と説明した。
一方で、「長期的には、中国国内の一次アルミ生産能力には上限があり、アルミ需要の増加分を再生アルミが吸収する必要がある。さらに『ダブルカーボン』、輸出に関する炭素規則、製造業の軽量化、資源安全保障などの要因も重なり、アルミ産業における再生アルミの戦略的重要性が継続的に高まるという大方向は変わらない」と述べた。
市場の将来性が期待される一方、原料をどこから確保するかが引き続き大きな課題となる。
孔憲忠氏は、「推計では、中国全国の再生アルミ年間原料不足量は約600万~700万トンに達する。再生アルミの生産能力はすでに3,000万トンを超えているものの、実際の設備稼働率は30%未満であり、その最大の原因は深刻な原料不足にある」と指摘した。
また、製品の回収サイクルが長いことも供給不足の背景にある。自動車の廃車サイクルは約15~20年、家電は約10年である一方、中国が大規模にアルミスクラップを輸入し始めたのは1990年代初頭であり、現在もまだ集中廃棄のピークには達していないという。今後30~35年でピークに達すると予想されており、廃棄量の増加に伴って再生アルミ原料の供給も大幅に増加するとみられる。
孔憲忠氏は、「廃棄の波が本格化すれば、再生アルミ供給は大きく増える。政策と市場需要の双方に後押しされ、業界全体は本格的な成長局面を迎えるだろう。現在はまだ初期段階にすぎない」と述べた。
張尭氏によると、今後1~3年で業界の集中度は高まり、市場競争の焦点は単純な設備増強から、原料確保、品質を維持した再生技術、炭素コンプライアンスなどの総合力へ移行するとみられる。
品質を維持した再生利用技術の導入も加速し、川上・川下企業によるクローズドループ回収の構築が進むことで、高品質でクリーンな原料供給は徐々に改善する見通しだ。ただし、市場全体では引き続きタイトな需給バランスが続くとみられる。
また、カーボンフットプリント、材料トレーサビリティ、財税コンプライアンスが川下企業の事実上の参入条件となり、業界は無秩序な設備増強の段階を終え、高品質かつ規範化された発展段階へ移行すると予想される。
業界では、中国国内の回収システム整備を求める声も強まっている。
孔憲忠氏は、現在、大型回収拠点では独自の内部基準を設けているものの、業界全体では基準が統一されていないと指摘した。国際的な事例では、日本やドイツで細分化された回収システムが構築されており、アルミ缶、家電、ガスメーターなどがそれぞれ独立して回収されている。
一方、中国国内では、一般消費者のごみ分別意識が十分でないことに加え、関連するインセンティブ制度も不足している。 孔憲忠氏は、「中国の実情を踏まえつつ海外事例も参考にし、国内事情に適した体系的な回収基準を早急に構築する必要がある」と述べた。
詳細情報については、当サイトにお問い合わせください
尚、お問い合わせは:chuqi@tianshan-altec.com
免責事項について:
・掲載したニュースは、すでに公に発表された諸情報を日本語に翻訳してお届けしています(情報源は問い合わせ可)。
ニュースの内容は、本サイトがその見解を支持することを意味するものではなく、必ずしも正確性・信頼性を保証するものではありません。
・本サイトに掲載されている文章、画像、音声、映像などの著作権は、原権利者に帰属します。本サイトおよび原権利者の許諾を得ずに、私的複製やアップロードすることはできません。
・本サイトは、本サイトにおけるコンテンツの不適切な複製または引用によって生じた民事上の紛争、行政上の処理、およびその他の損失について責任を負いません。
・本サイトに掲載されている資本市場や上場企業に関する記事は、いかなる投資助言を行うものではなく、投資案件についての助言として利用する場合は、自らの責任で行ってください。
・誹謗中傷、宣伝行為、および法律・当サイトのポリシーなどにより禁止されているコメントは、管理人の裁量によって承認せず、削除することがあります。
コメントを投稿するには規約をご確認のうえ、会員登録をお願いします。【会員規約】
会員の方はこちらからログインをお願いします。 【ログイン】